Domain audio-video-geraete.de kaufen?
Wir ziehen mit dem Projekt
audio-video-geraete.de um.
Sind Sie am Kauf der Domain
audio-video-geraete.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain audio-video-geraete.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
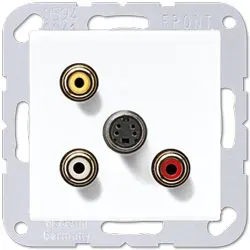
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (aluminium)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: aluminium Technische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast66,09 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
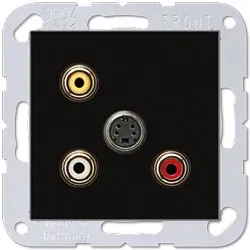
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (schwarz)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: schwarz Technische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast65,86 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (alpinweiß)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: alpinweißTechnische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast57,40 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (aluminium)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: aluminium Technische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast66,09 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (schwarz)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: schwarz Technische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast65,86 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (anthrazit matt)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: anthrazit matt Abbildung ähnlichTechnische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast65,86 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Geschke, Christian: Die Technik der Biberschwanzdeckung im BildDie Technik der Biberschwanzdeckung im Bild , Detaillösungen für die Biberschwanzdeckung Im Bereich der Biberschwanzdeckung haben sich zahlreiche regionale Besonderheiten bei den konstruktiven Detaillösungen entwickelt, die in ihrer Vielfalt jedoch kaum bekannt sind. In "Die Technik der Biberschwanzdeckung im Bild" werden sowohl die technische Ausführung als auch die Gestaltungsmöglichkeiten dieser Deckart mithilfe von rund 200 Detailzeichnungen und Farbfotos leicht verständlich dargestellt. Dabei gehen die aufgezeigten Lösungen über die "Fachregel für Dachdeckungen mit Dachziegeln und Dachsteinen" weit hinaus. Zahlreiche Hinweise aus der täglichen Praxis bieten sichere Unterstützung bei der fachgerechten Ausführung und den vielfältigen Möglichkeiten dieser Deckungsart. Die 3., komplett überarbeitete Auflage enthält zahlreiche neue Detailabbildungen zusammen mit einschlägigen Erläuterungen zur Ausführungsart, darüber hinaus ist der Titel inhaltlich gestrafft und präzisiert worden. Nutzen Sie unser einzigartiges Hilfsmittel zur sicheren Bewältigung Ihrer Aufträge rund um die Biberschwanzdeckung! Aus dem Inhalt: Biberformate, Schnittarten, Oberflächen An- und Abschlüsse an Traufe, Ortgang und Grat Biberkehlen, Nockenkehlen, Herzkehlen und Einfäller eingebundene Anschlüsse mit Biberschwanzziegeln , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 202307, Produktform: Kartoniert, Autoren: Geschke, Christian~Lindner, Mike~(¿) Wartmann, Herbert, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Biberschwanzziegel; Dachdeckung; Dachkonstruktion, Fachschema: Bau / Bauberufe~Bauberuf, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauhandwerk, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 294, Breite: 205, Höhe: 12, Gewicht: 890, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 7727747, Vorgänger EAN: 9783481018627 9783481011529, eBook EAN: 9783481046576, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.